L’option Comptabilité
Vos livres, là où vos pièces sont déjà.
Entre le logiciel où l’on gère et celui où l’on comptabilise, il y a toujours un passage à la main — et c’est là que les deux vérités se séparent. Trois référentiels, une seule base.
153 000 XAF par an en offre PME · incluse en offre Cabinet
Trois référentiels comptables
Une installation en tient un seul, commun à toutes ses entités. Il se déduit de la devise de la première entité et se fige à la première ouverture de la comptabilité : les comptes posés ne s’effacent plus.
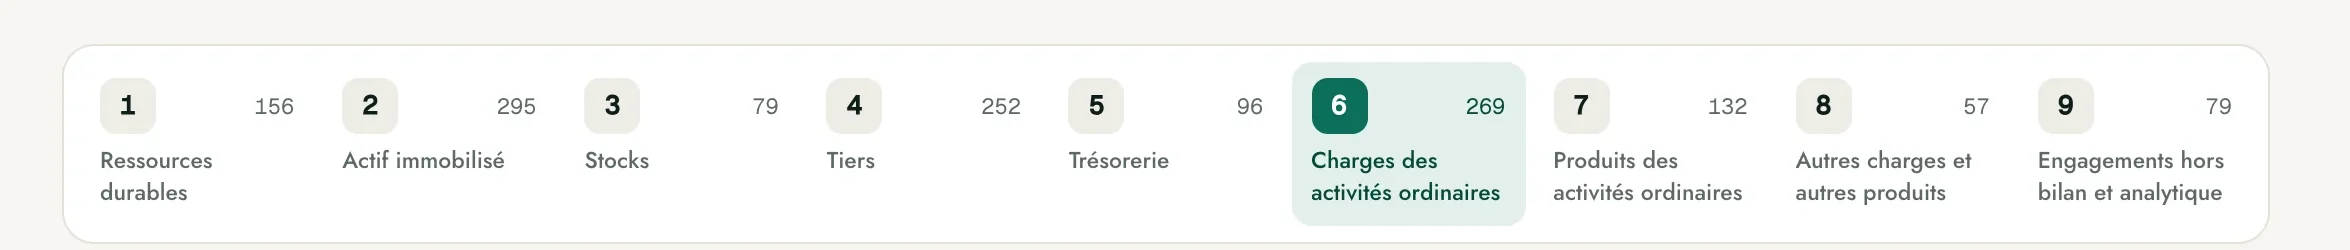
SYSCOHADA révisé
Le plan complet de l’AUDCIF, classes 1 à 9, environ 1 400 comptes. Bilan, compte de résultat et ses soldes intermédiaires, tableau des flux, notes et liasse.
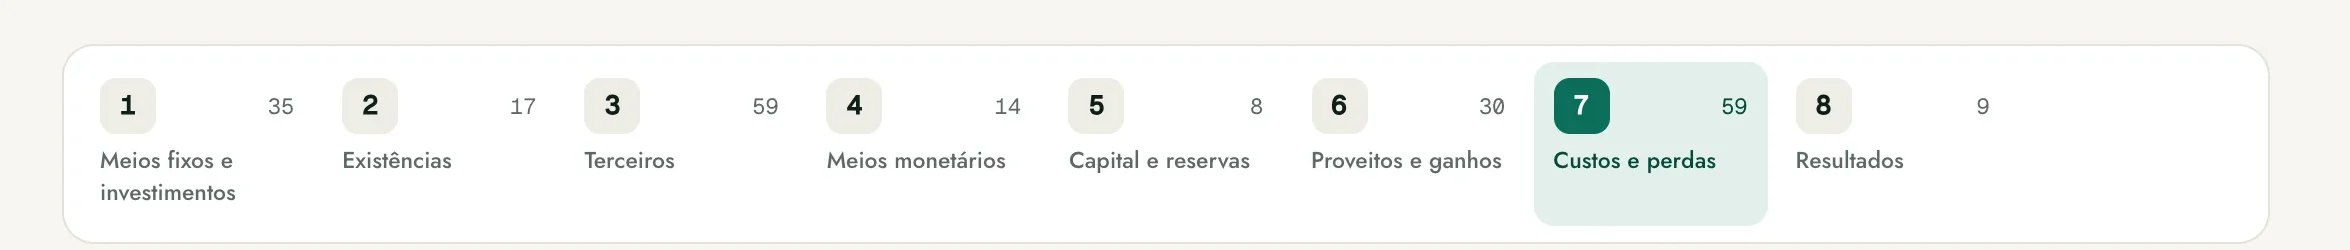
Plano Geral de Contabilidade
Le plan du décret n° 82/2001, 231 comptes aux niveaux utiles d’une PME, libellés en portugais, et l’IVA à 14 %. Balanço, demonstração de resultados, fluxos de caixa, notas das imobilizações. Ici les produits sont en classe 6 et les charges en 7 — l’inverse du SYSCOHADA.
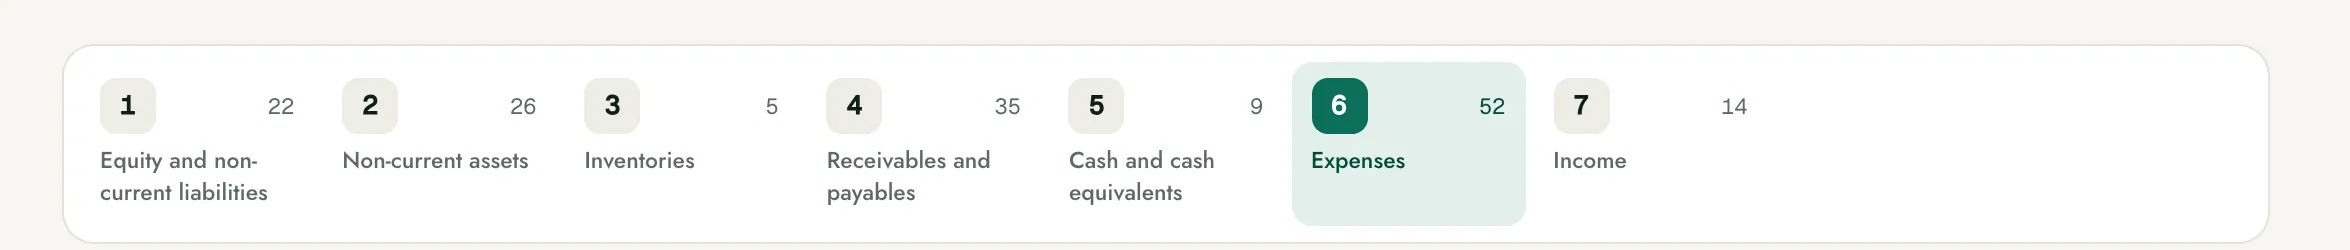
IFRS pour PME
Le Rwanda n’impose aucun plan de comptes : Konseo en propose un de 163 comptes, en anglais, numéroté comme on en a l’habitude dans la région, avec la TVA à 18 %. Statement of financial position, profit or loss, cash flows et notes.
Les plans angolais et rwandais sont relus par un professionnel du pays avant le premier client — un membre de l’ICPAR au Rwanda, un contabilista certificado inscrit à l’OCPCA en Angola. Nous préférons l’écrire ici plutôt que vous le laisser découvrir à l’ouverture de vos livres.
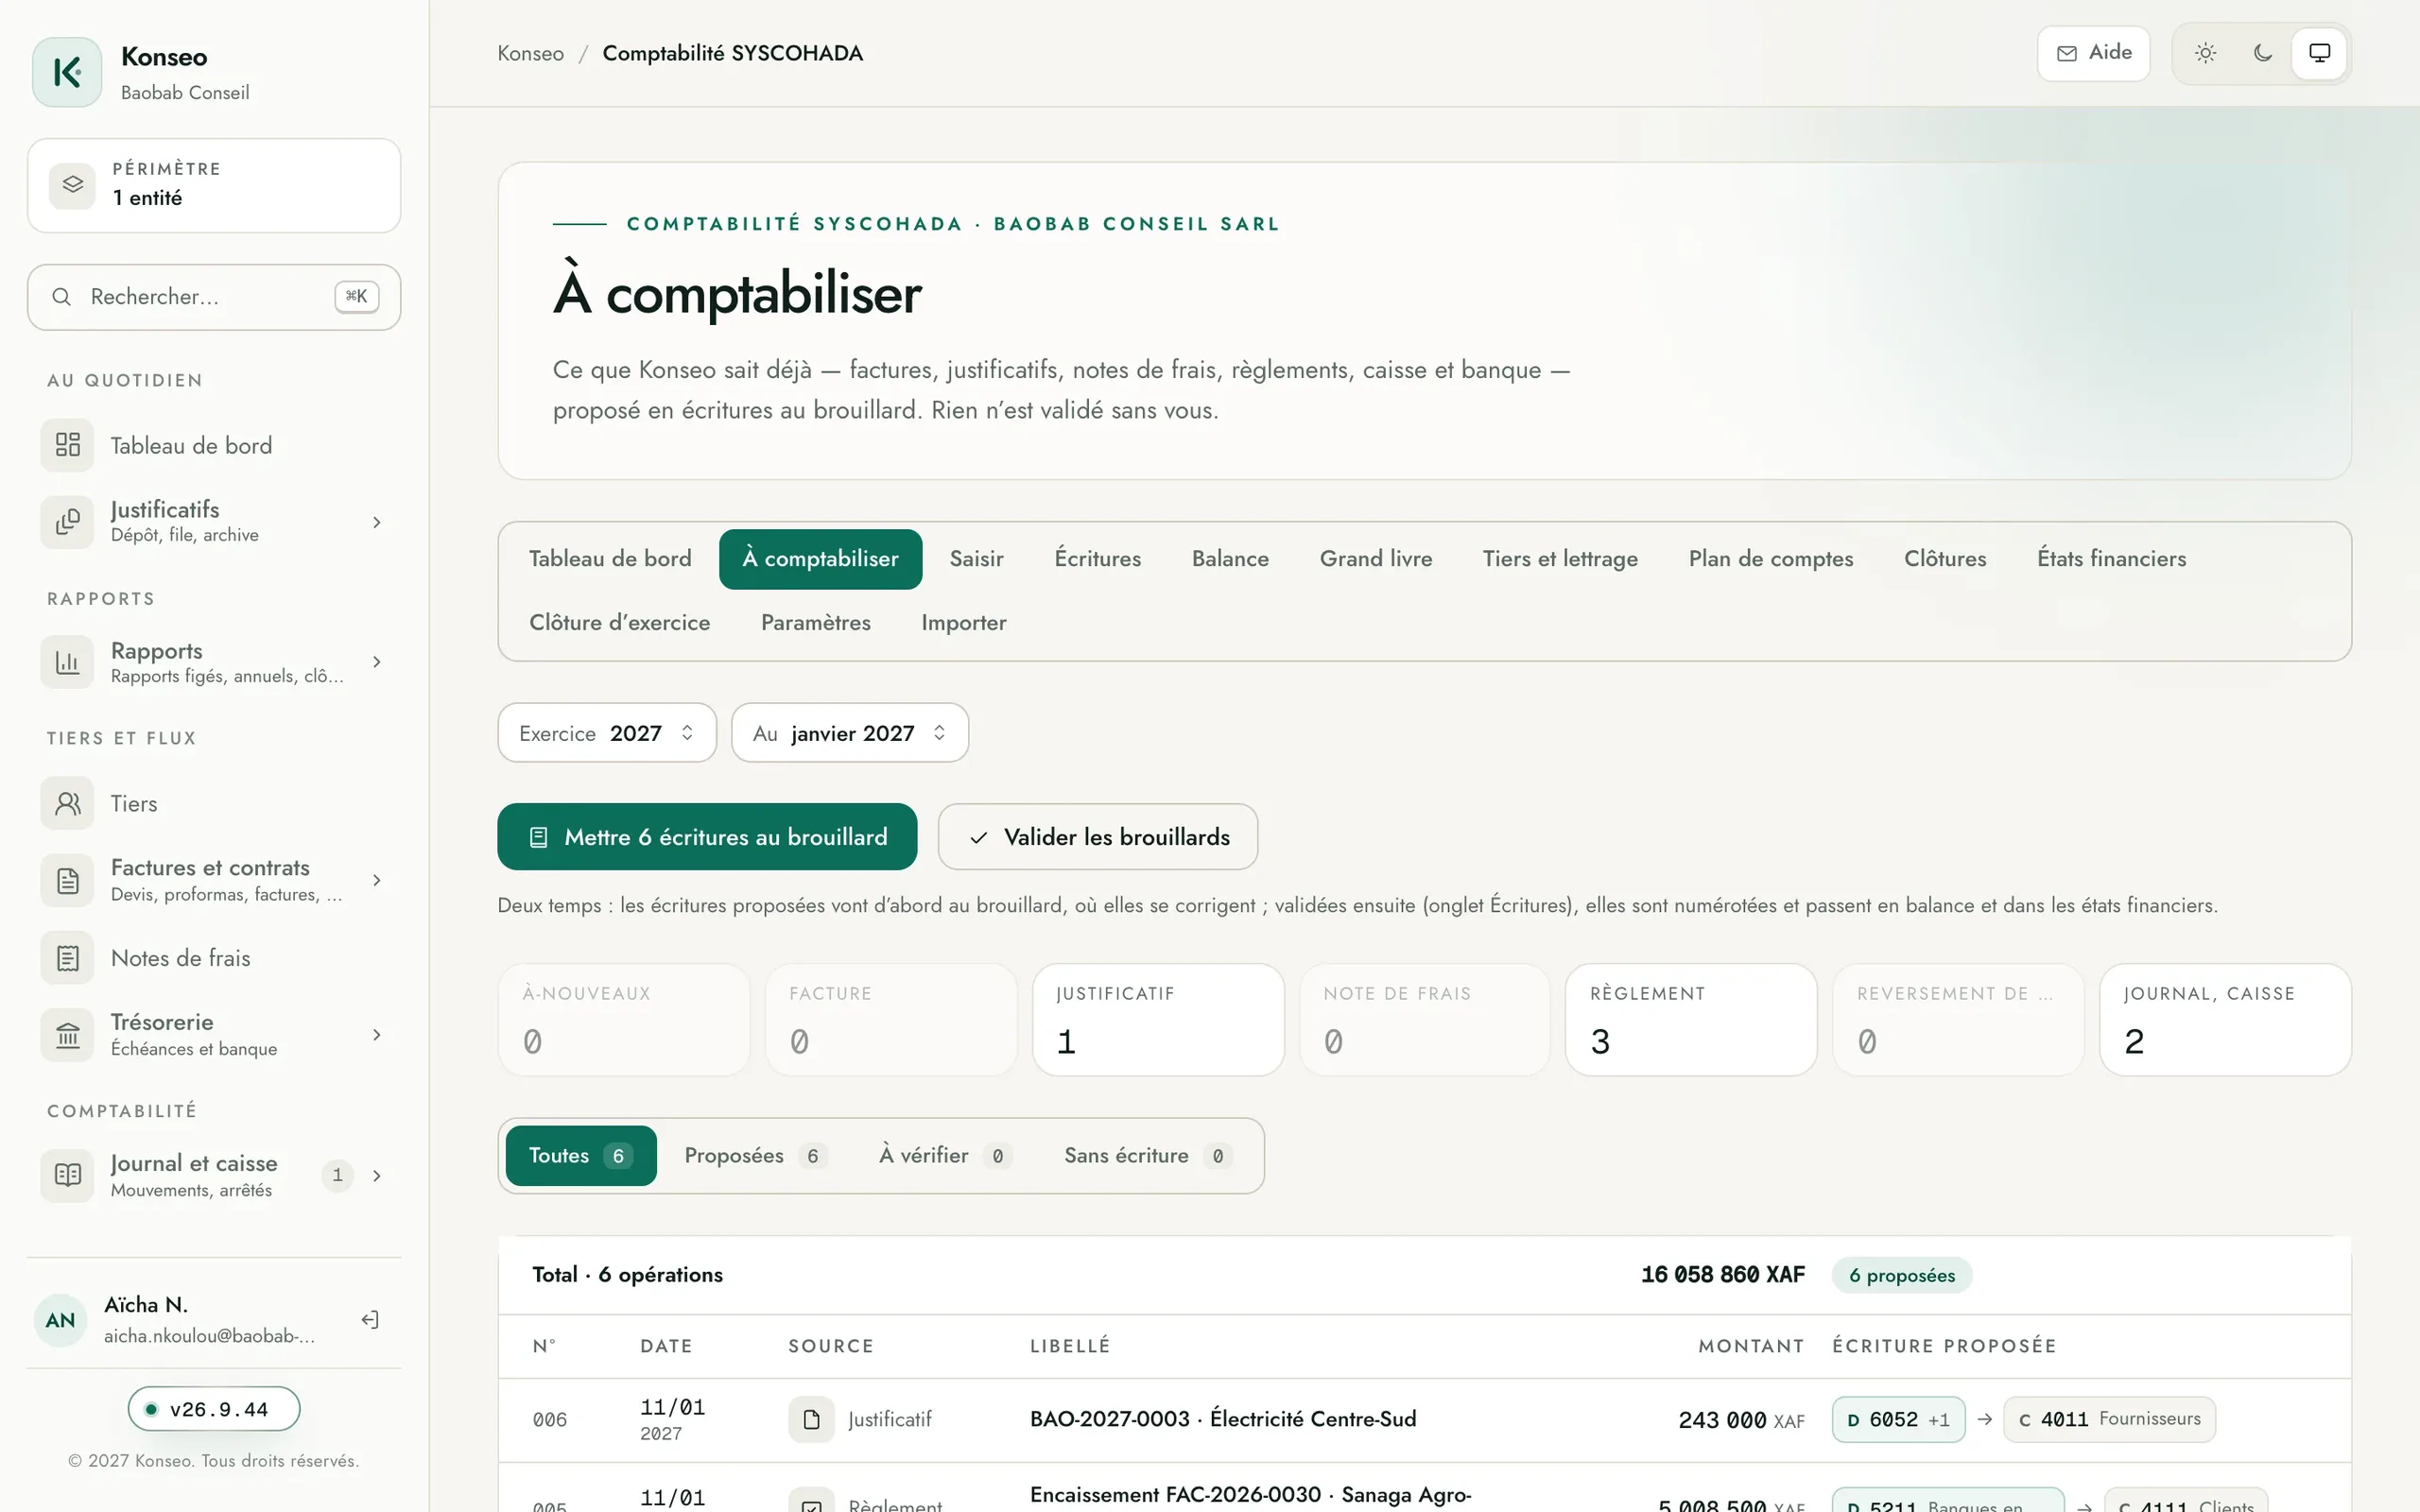
L’écran « À comptabiliser »
Pour la période choisie, Konseo liste ce que la comptabilité n’a pas encore vu, avec l’écriture qu’il en propose. Votre comptable relit, corrige au besoin, et passe le lot au brouillard d’un seul geste. Rien n’est validé sans lui.
- Facture émise
- Client au débit ; ventes et TVA collectée au crédit. Un avoir : l’inverse.
- Justificatif qualifié
- La charge au compte de la nature, contre le fournisseur.
- Note de frais validée
- Une charge par catégorie, contre la dette envers la personne.
- Règlement, mouvement de caisse
- Banque, caisse ou mobile money contre le tiers concerné.
Une source ne se propose jamais deux fois, et c’est la base qui le tient. Le compte vient de la nature, ramené au plan. Une dépense personnelle d’associé va à son compte courant — et payée de sa poche, elle ne donne aucune écriture : la règle qui manque à presque tous les tableurs de compte courant.
Le plan et les journaux
Le plan du référentiel retenu, posé en entier dès la première ouverture. Vos subdivisions s’ajoutent sous un compte existant : un compte subdivisé ne reçoit plus d’écriture, un compte qui en porte ne se subdivise plus — la règle de l’AUDCIF, tenue partout. Six journaux par entité.
Le brouillard, puis le définitif
Une écriture naît au brouillard, où elle se reprend et peut même rester déséquilibrée. Validée, elle est contrôlée, numérotée sans trou par journal et par exercice, puis figée. Elle ne se modifie ni ne s’efface : elle se contre-passe, et les deux histoires restent lisibles — c’est exactement ce qu’un contrôleur vient vérifier.
Balance, grand livre, lettrage
La balance générale à six colonnes, le grand livre d’un compte avec son solde qui court, la balance des tiers avec ses lignes non lettrées. Le lettrage réunit la facture, son avoir et son règlement sous une lettre, et se défait. L’automatique traite les paires exactes, puis le reste d’un tiers s’il s’annule en entier — jamais d’approximation.
Clôture, à-nouveaux, états financiers
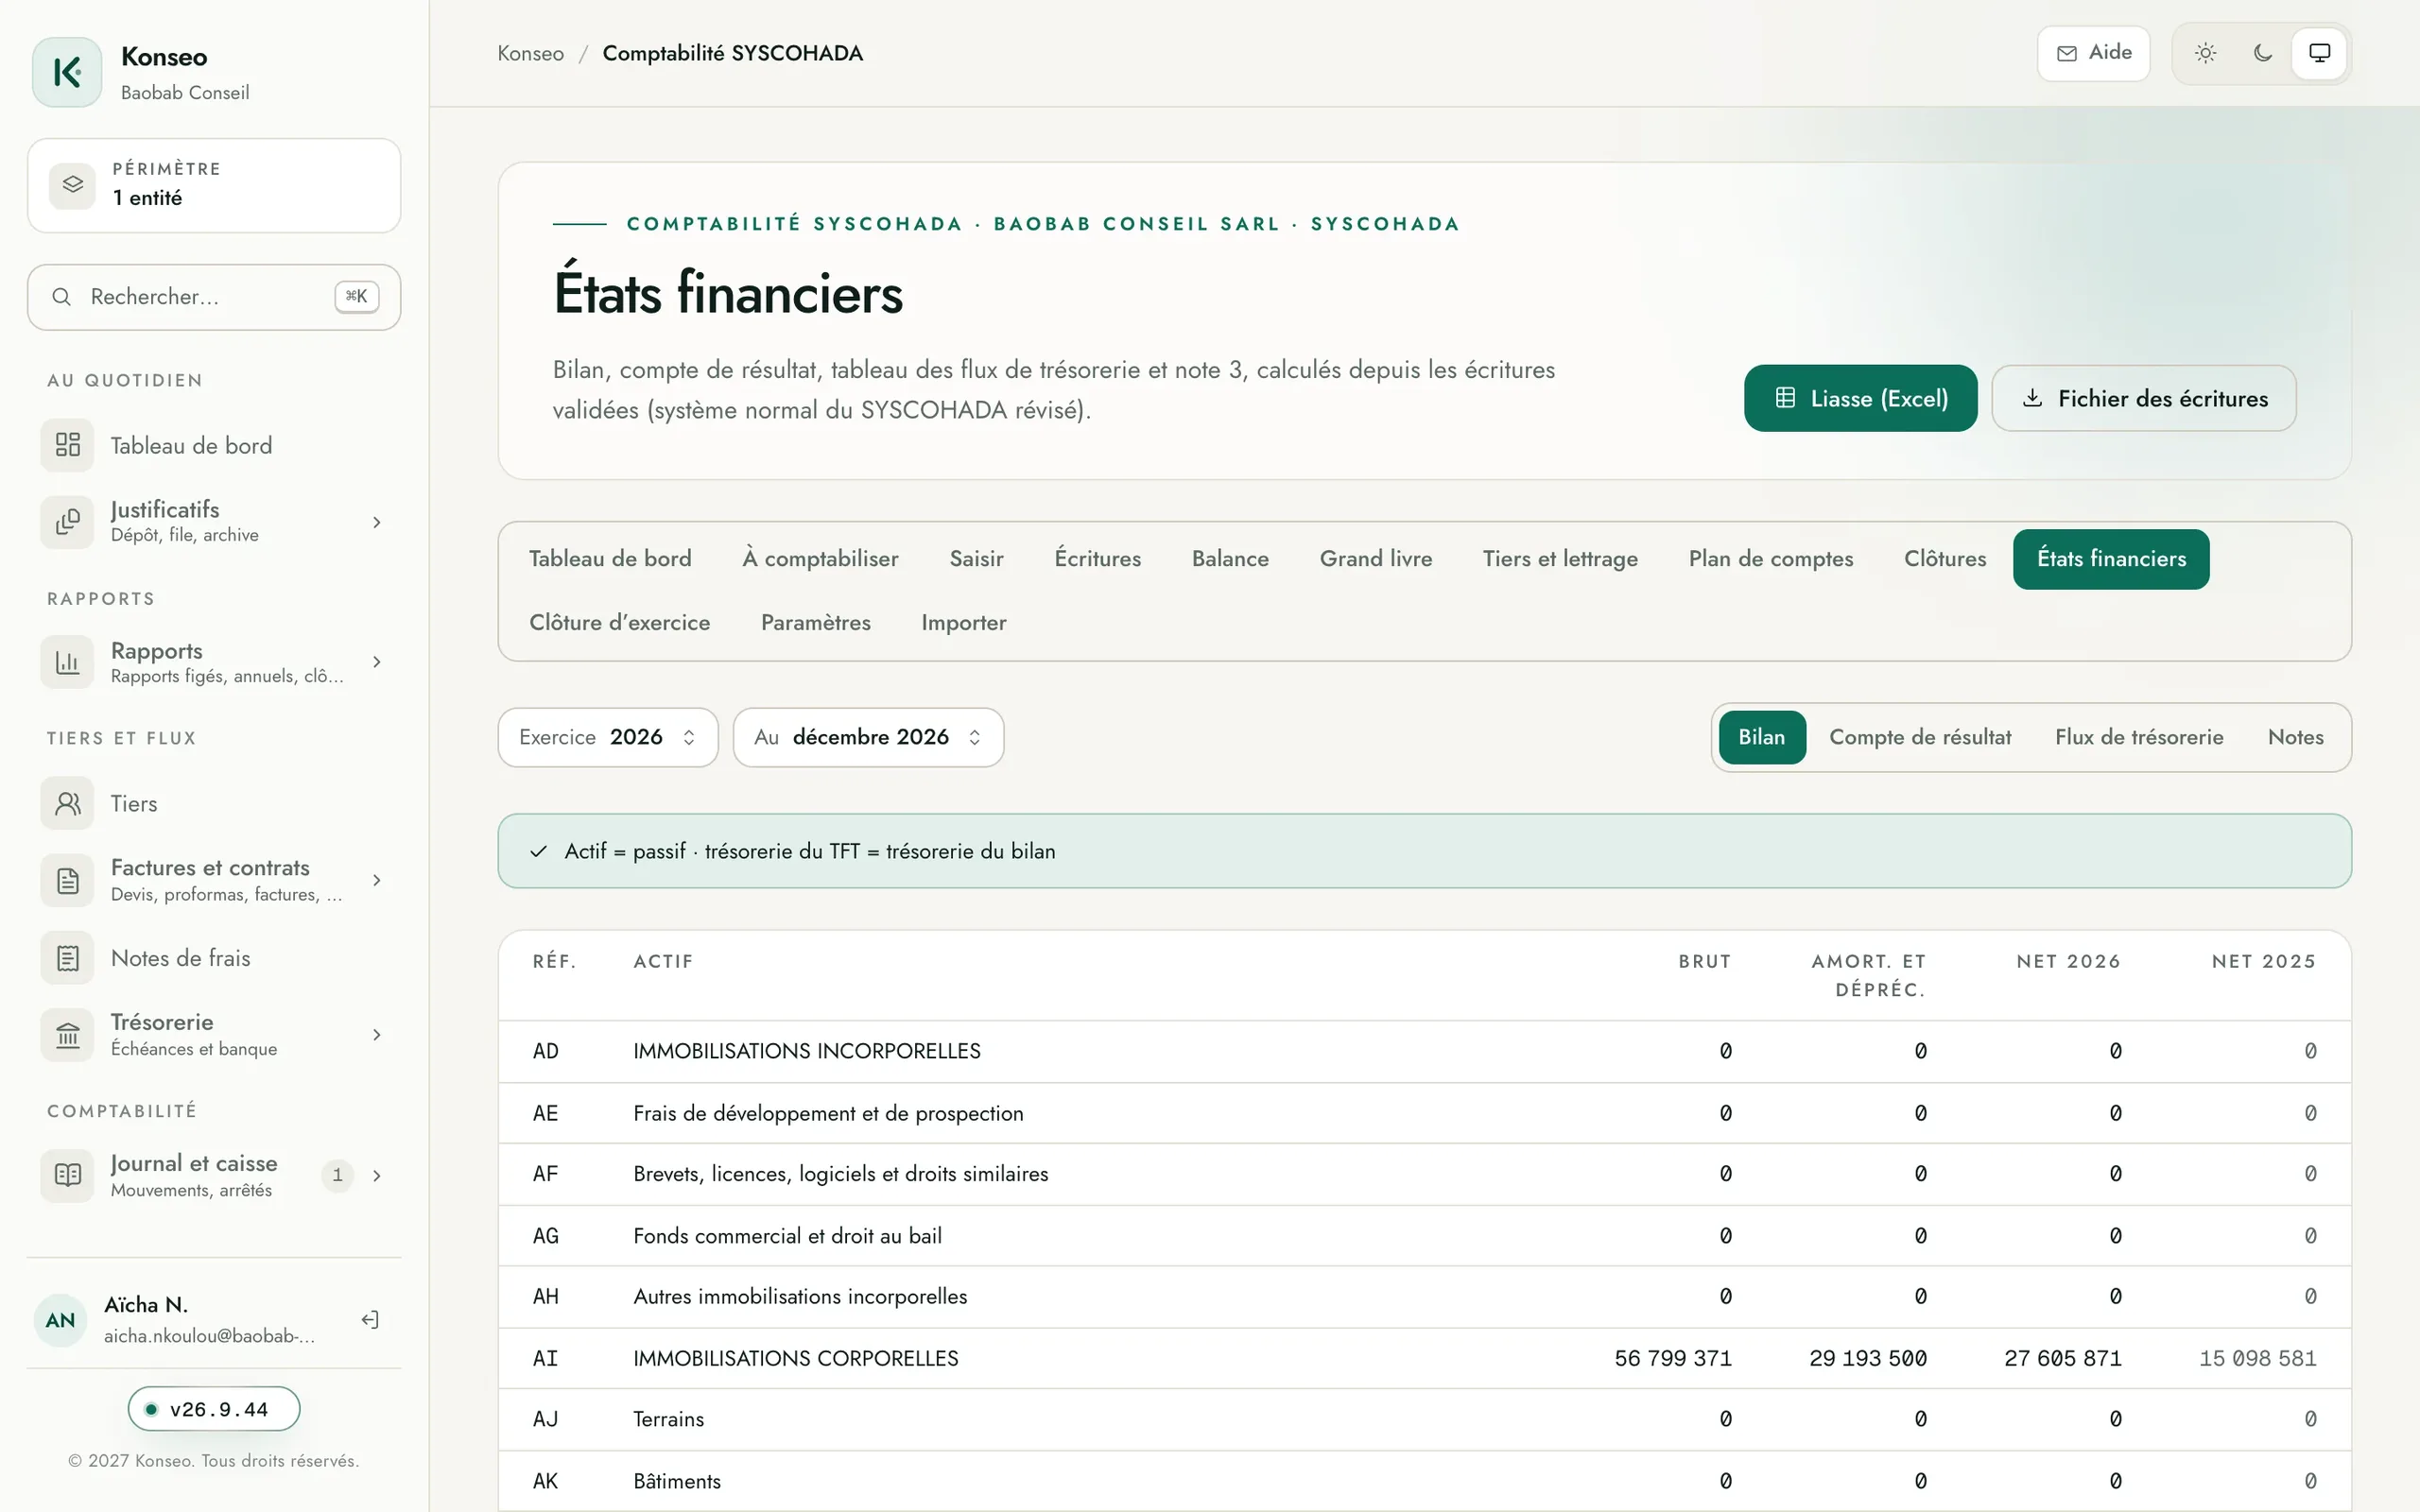
Un exercice se clôture quand ses douze mois le sont. Le résultat est arrêté, les à-nouveaux passés au premier jour du suivant, tiers par tiers. Puis le bilan avec l’exercice précédent en regard, le compte de résultat et ses soldes intermédiaires, le tableau des flux, les notes, la liasse en tableur et le fichier des écritures pour un auditeur.
Trois contrôles en tête, toujours
Actif égal passif, le contrôle du tableau des flux, et la liste des comptes rangés dans aucun poste. Vous ne découvrez pas un écart en relisant le PDF la veille de l’assemblée.
Onze refus tenus par la base
Réécrire une écriture validée, en créer une sans passer par le brouillard, valider un déséquilibre, lettrer deux fois, écrire dans un mois clôturé, rouvrir un exercice : la base refuse, et une requête écrite à la main ne passe pas davantage.
Vos livres restent lisibles
Si la licence expire, la comptabilité reste consultable. L’AUDCIF impose de conserver les livres dix ans : on ne prend pas les livres d’un client en otage, et on ne les détruit pas non plus. Plus rien ne s’y écrit jusqu’au renouvellement, voilà tout.
Arriver avec son passé
Personne ne commence une comptabilité à zéro un 1ᵉʳ janvier. Une balance d’ouverture ou un export d’écritures s’importe depuis un tableur : les colonnes se reconnaissent à leur titre, en français, en anglais ou en portugais, dans n’importe quel ordre. Un aperçu montre les lignes lues, les écritures reconstituées et les erreurs une par une — rien n’est importé s’il en reste une, et tout arrive au brouillard.
Une démonstration sur vos propres pièces.
Apportez trois justificatifs et un projet en cours : nous les faisons entrer devant vous. Nous répondons sous 48 h.